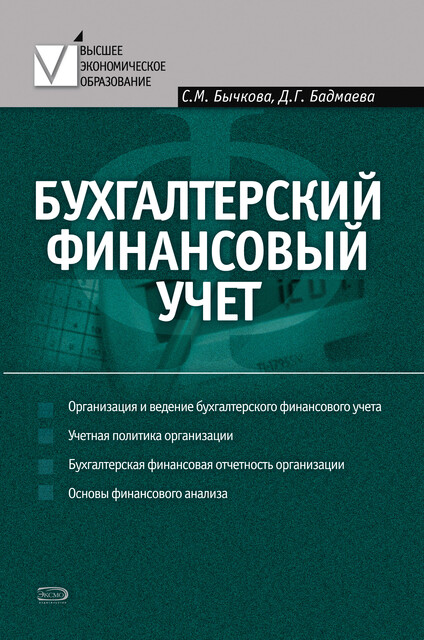
Бухгалтерский финансовый учет: учебное пособие
Қосымшада ыңғайлырақҚосымшаны жүктеуге арналған QRRuStore · Samsung Galaxy Store
Huawei AppGallery · Xiaomi GetApps

Кітаптан алынған дәйексөздер  Бухгалтерский финансовый учет: учебное пособие

Толық оқу
Тегін үзіндіОқу
язык предпринимательства и деловой активности.
Комментарий жазу
Бухгалтерский финансовый учет предоставляет учетную информацию о результатах деятельности организации ее внешним пользователям: акционерам, партнерам, кредиторам, налоговым и статистическим органам, банкам, осуществляющим финансирование, и т. д. С этих позиций данные финансового учета не представляют коммерческой тайны.
Комментарий жазу
Бухгалтерский управленческий учет– внутреннее дело каждой организации, он необходим для получения оперативной и достоверной информации о текущем состоянии дел в организации и предназначен для того, чтобы помогать руководителям принимать верные решения и просчитывать экономические последствия этих решений. Данные управленческого учета предназначены для внутреннего использования (руководителей и другого управленческого персонала организации), составляют коммерческую тайну и не подлежат оглашению.
Комментарий жазу
Через систему бухгалтерского учета проходят все факты хозяйственной жизни организации, создающие поток экономической информации для целей управления, контроля, анализа и планирования хозяйственной деятельности
Комментарий жазу
Бухгалтерский учетпредставляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций.
Комментарий жазу
При этом важнейшим фактором, обеспечивающим их единство, является первичный учет как источник данных для последующего накапливания, систематизации и обобщения информации в соответствии с задачами, требованиями и методологией каждого вида учета
Комментарий жазу
Бухгалтерский учетпредставляет собой упорядоченную систему сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организации и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций
Комментарий жазу
S.O.U.L.
S.O.U.L.дәйексөз келтірді3 ай бұрын
По дебету счета 99 отражаются убытки (потери, расходы), а по кредиту – прибыли (доходы) организации.
Комментарий жазу
S.O.U.L.
S.O.U.L.дәйексөз келтірді3 ай бұрын
которые не относятся к основному виду деятельности,
Комментарий жазу
Данил Долгушкин
Данил Долгушкиндәйексөз келтірді3 ай бұрын
форме учета по данным первичных или накопительных документов составляют мемориальные ордера, которые записывают в регистрационный журнал и затем в Главную книгу (регистр синтетического учета
Комментарий жазу