Выявление налоговых преступлений: комплексное исследование
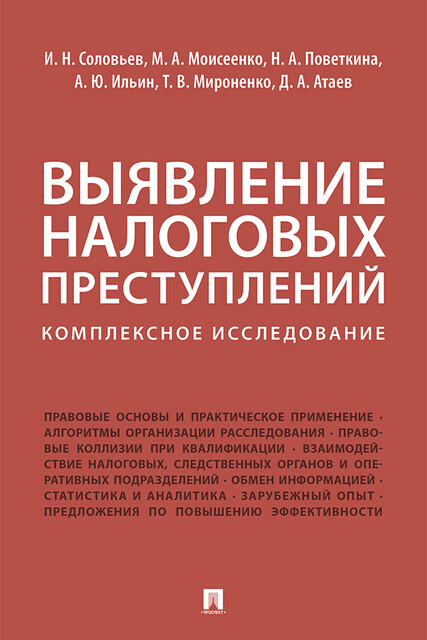
В книге впервые детально анализируются правовые основы и порядок взаимодействия налоговых органов (ФНС России), следственных органов (СК России) и органов внутренних дел (МВД России) при предупреждении, выявлении и пресечении налоговых преступлений. В основу легли материалы научно-исследовательской работы, осуществленной в соответствии с государственным заданием на 2016 год на базе Финансового университета при Правительстве Российской Федерации.
При подготовке работы использовались статистические и аналитические данные, анализировался весь объем ведомственной и межведомственной нормативной правовой базы, а также рассматривались конкретные ситуации, возникающие в ходе квалификации налоговых преступлений и предварительного следствия.
Книга предназначена для широкого круга читателей: работников и сотрудников контролирующих, следственных, оперативных и надзорных органов, студентов, аспирантов, научных работников, специалистов в сфере налогового консалтинга, адвокатов и всех, кому интересна данная тематика.